Wrzesień 2026 r. potwierdził utrzymującą się wysoką aktywność na rynku kredytowym.
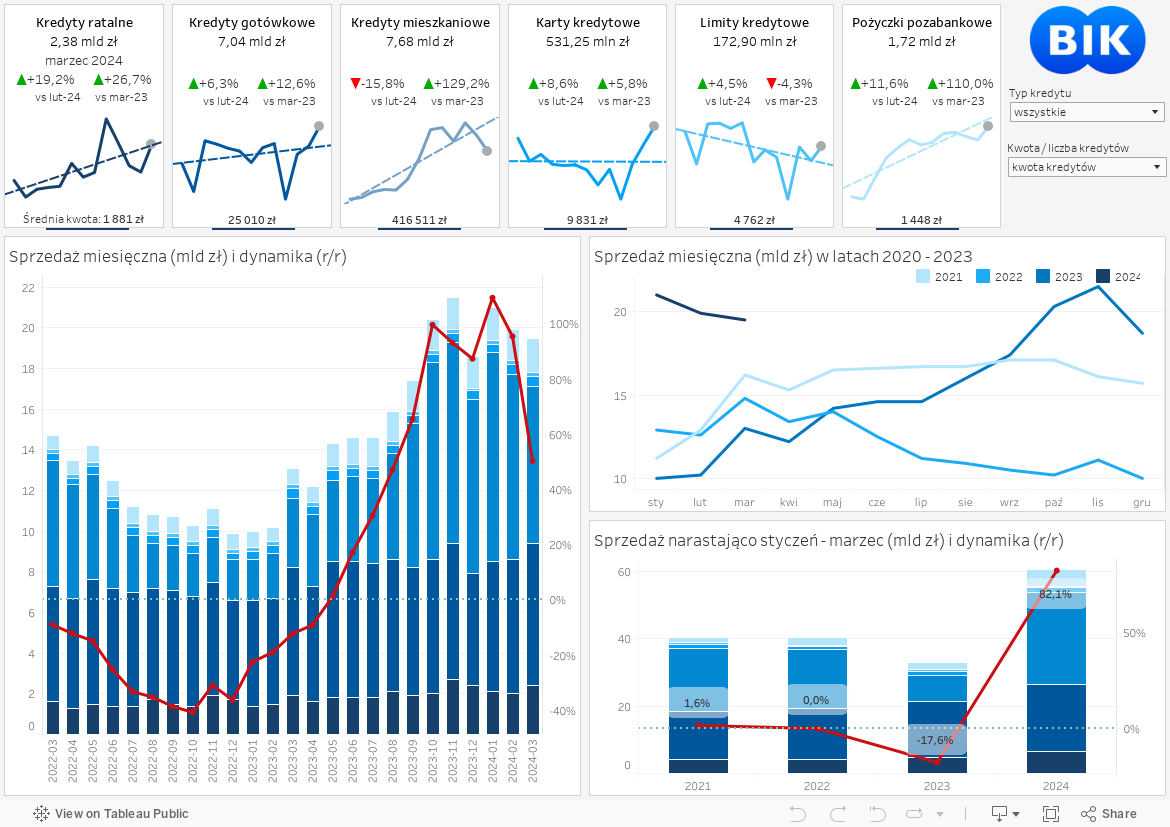
W porównaniu z analogicznym okresem ubiegłego roku banki i SKOK-i odnotowały wzrost sprzedaży trzech kluczowych produktów kredytowych w ujęciu liczbowym: kredytów ratalnych (+37,7%), mieszkaniowych (+20,6%) oraz gotówkowych (+3,4%). Jedynym segmentem, który odnotował spadek, były karty kredytowe (-3,4%). Jeszcze bardziej wymowne są dane wartościowe. Wzrosty odnotowano we wszystkich segmentach finansowania, przy czym najsilniej rosła wartość udzielanych kredytów mieszkaniowych (+30,6%), następnie gotówkowych (+16,5%) oraz ratalnych (+21,8%). Oznacza to, że poza wzrostem liczby zawieranych umów obserwujemy także zwiększanie przeciętnej wartości finansowania, szczególnie w przypadku kredytów hipotecznych i gotówkowych.
Na rynku kredytów mieszkaniowych utrzymują się wręcz wyjątkowo optymistyczne nastroje zarówno po stronie klientów, jak i instytucji finansowych. Wrześniowa akcja kredytowa osiągnęła niemal 13,8 mld zł, co stanowi jeden z najwyższych miesięcznych wyników w historii rynku. W efekcie po dziewięciu miesiącach 2026 r. wartość udzielonych kredytów mieszkaniowych wyniosła już 116,4 mld zł, przekraczając o około 10 mld zł łączny wynik całego 2025 r., który był rekordowy dla polskiego rynku hipotecznego. Oznacza to, że segment hipoteczny znajduje się obecnie na ścieżce prowadzącej do ustanowienia nowego historycznego rocznego rekordu sprzedaży. Istotnym elementem obecnej struktury rynku pozostają refinansowania wcześniej zaciągniętych kredytów mieszkaniowych. Ich udział ustabilizował się na poziomie około 30% miesięcznej akcji kredytowej.
Bardzo korzystna sytuacja utrzymuje się także w segmencie kredytów gotówkowych. We wrześniu klienci zaciągnęli zobowiązania o łącznej wartości przekraczającej 11 mld zł, co potwierdza utrzymujący się wysoki popyt na finansowanie konsumpcyjne. Głównym motorem wzrostu pozostają kredyty wysokokwotowe, w dużej mierze przeznaczane na konsolidację wcześniej zaciągniętych zobowiązań. Sprzyja temu obserwowana poprawa zdolności kredytowej gospodarstw domowych, wynikająca z rosnących wynagrodzeń, stabilizujących się kosztów obsługi zadłużenia oraz dobrej sytuacji na rynku pracy.
Wrześniowe wyniki wskazują, że polski rynek kredytowy pozostaje w fazie dynamicznego rozwoju. Wszystko wskazuje na to, że 2026 r. może zakończyć się historycznie najwyższą wartością akcji kredytowej na rynku hipotecznym oraz bardzo dobrymi wynikami w pozostałych kluczowych segmentach finansowania.
845 mld zł w portfelu
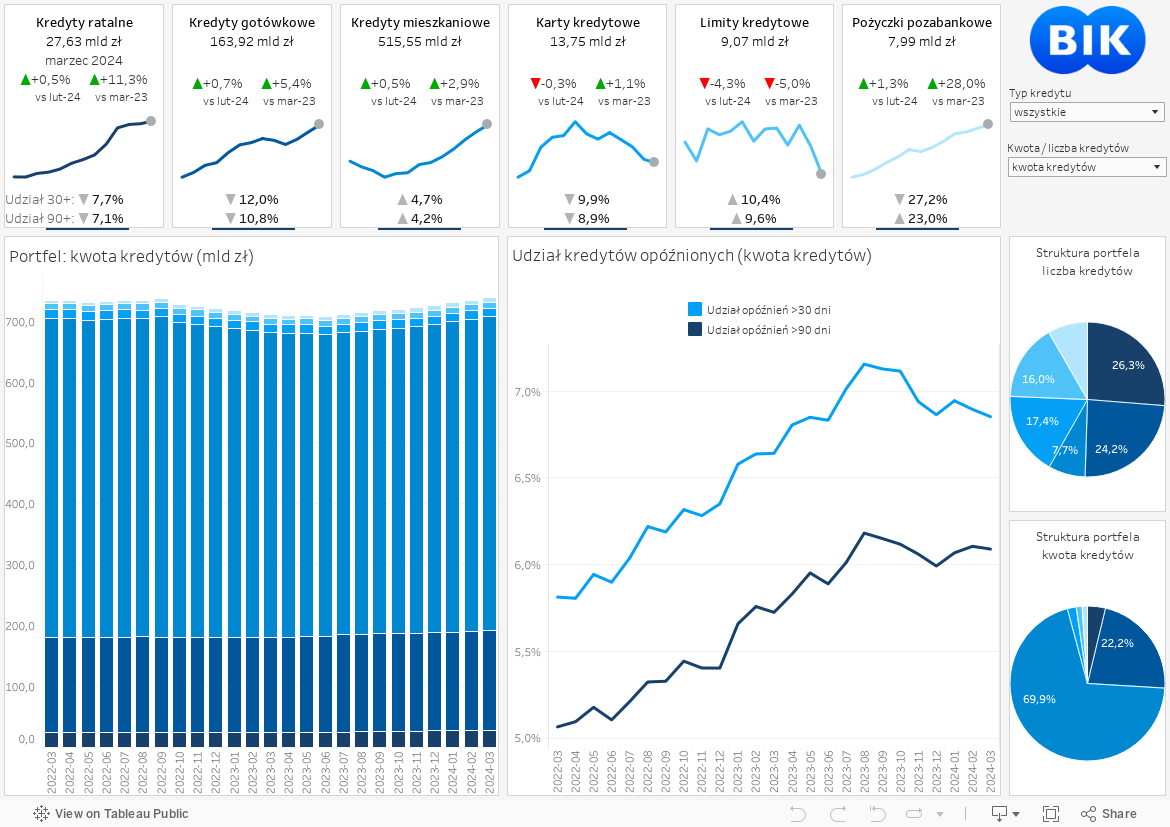
Łączne zadłużenie gospodarstw domowych na koniec września 2026 r. z tytułu wszystkich produktów kredytowych (kredytów, limitów, pożyczek pozabankowych) wyniosło 845 mld zł. W strukturze wartościowej portfela wyraźnie dominują kredyty mieszkaniowe, stanowiące 67% wartości całego portfela, z zadłużeniem wynoszącym 569 mld zł. Jest to zjawisko naturalne, zważywszy na dużo dłuższy okres ich spłaty w porównaniu z pozostałymi rodzajami zobowiązań. Wartość rocznych spłat zazwyczaj jest kompensowana nową akcją kredytową. Ponadto część portfela stanowią kredyty wyrażone w walutach obcych, co przy deprecjacji złotówki zwiększa wartość zadłużenia. Kredyty gotówkowe stanowią 25% wartości portfela. Udział obu produktów w łącznym zadłużeniu polskich gospodarstw domowych wynosi aż 92%. Mamy więc bardzo dużą koncentrację produktową zadłużenia Polaków. Można powiedzieć, że polskie gospodarstwa domowe finansują potrzeby mieszkaniowe korzystając z długoterminowego kredytu mieszkaniowego, a potrzeby konsumpcyjne związane z finansowaniem bieżących potrzeb – kredytem gotówkowym. W relacji do PKB zadłużenie hipoteczne to około 15%, co daje nam miejsce poza pierwszą 20 krajów UE, natomiast z tytułu kredytów konsumpcyjnych (gotówkowych i ratalnych) jest na poziomie ok. 6% PKB, co daje nam miejsce w czołówce krajów UE. Udział wartości zobowiązań opóźnionych w spłacie ponad 90 dni wynosi 4,6% w porównaniu do 5,8% zanotowanych na koniec 2023 r.
Co drugi Polak spłaca pożyczkę lub kredyt
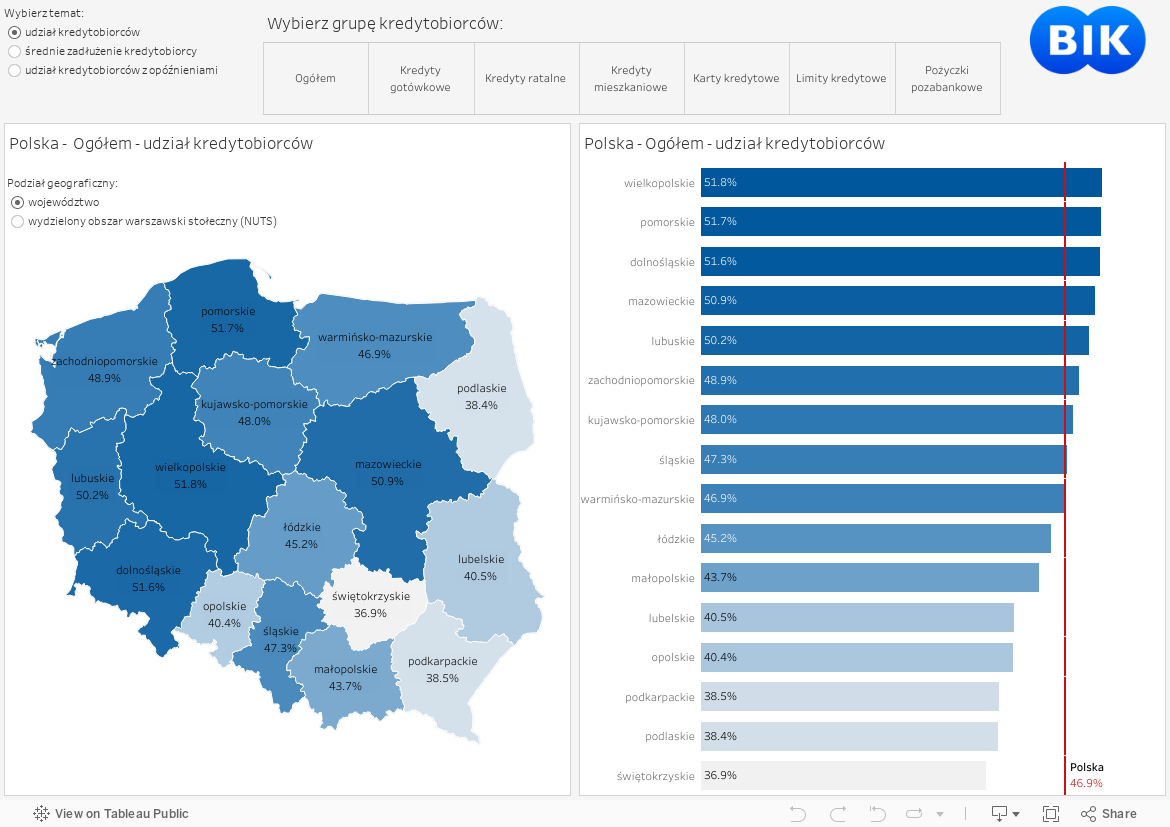
Poziom ukredytowienia Polaków, rozumiany jako liczba osób posiadających zobowiązanie z tytułu zaciągniętego kredytu czy pożyczki w relacji do wszystkich dorosłych Polaków, wynosi obecnie 47,3%. Oznacza to, że prawie co drugi Polak jest obecnie kredyto- czy pożyczkobiorcą. Ciekawym zjawiskiem jest zróżnicowanie regionalne ukredytowienia. Wyraźnie wyższy poziom mają województwa z zachodniej części kraju, a dużo niższy w rejonie południowo-wschodnim. Najwyższy poziom ukredytowienia mają mieszkańcy województwa dolnośląskiego (51,6%) oraz wielkopolskiego (51,3%), natomiast najniższy mieszkańcy województwa świętokrzyskiego (38,0%) i podkarpackiego (38,7%). W większym stopniu wynika to z czynników kulturowych niż ekonomicznych. Północno-zachodnią Polskę charakteryzuje wyższa skłonność do konsumpcji niż południowo-wschodnią część kraju.
Odmienną tendencję obserwujemy, jeżeli chodzi o moralność płatniczą. Najlepiej kredyty spłacają mieszkańcy południowo-wschodniej Polski, najgorzej zaś północno-zachodniej części kraju. Ze wszystkich województw najrzetelniejsi są mieszkańcy podkarpackiego – tylko 4,7% kredytobiorców ma opóźnienia powyżej 90 dni, zaś najmniej rzetelni są mieszkańcy województwa zachodniopomorskiego (8,0%) oraz lubuskiego (7,6%).